Trabalhadores de todas as idades já podem sacar cotas do Pis/Pasep

Trabalhadores de todas as idades que tiverem direito a cotas dos fundos dos programas de Integração Social (PIS) e de Formação do Patrimônio do Servidor Público (Pasep) podem sacar seus recursos a partir de hoje (14). O prazo ficará aberto até 28 de setembro.

Desde o dia 8 de agosto, o crédito para correntistas da Caixa e do Banco do Brasil está sendo feito automaticamente. A partir desta terça-feira, todas as pessoas poderão sacar os recursos corrigidos. Já a partir de 29 de setembro, só será possível receber as quantias dos dois fundos nos casos previstos na Lei 13.677/2018.

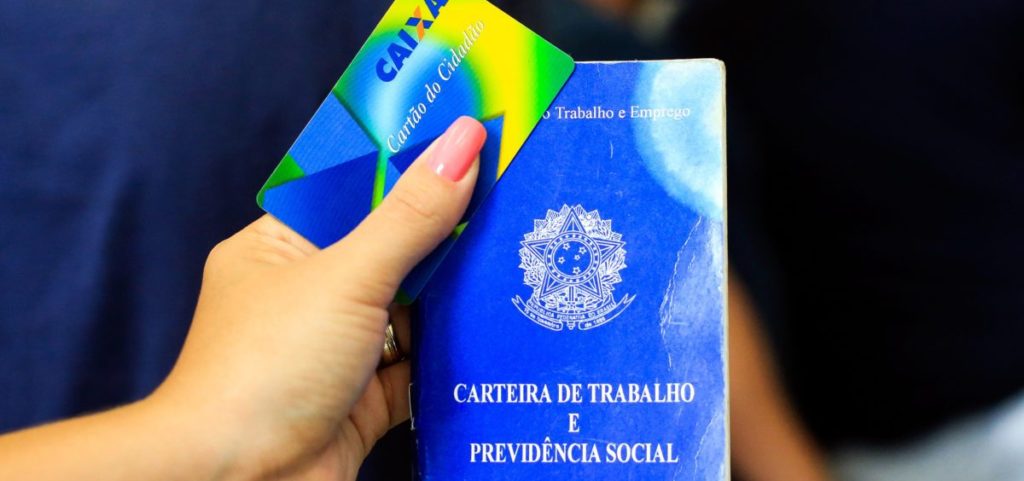
Para saber o saldo e se tem direito ao benefício, o trabalhador pode acessar os sitesdo PIS e do Pasep. Para os cotistas do PIS, também é possível consultar a Caixa Econômica Federal no telefone 0800-726-0207 ou nos caixas eletrônicos da instituição, desde que o interessado tenha o Cartão Cidadão. No caso do Pasep, a consulta é feita ao Banco do Brasil, nos telefones 4004-0001 ou 0800-729-0001.

Têm direito ao saque as pessoas que trabalharam com carteira assinada antes da Constituição de 1988. As cotas são os rendimentos anuais depositados nas contas de trabalhadores criadas entre 1971, ano da criação do PIS/Pasep, e 1988.

Quem contribuiu após 4 de outubro de 1988 não tem direito ao saque. Isso ocorre porque a Constituição, promulgada naquele ano, passou a destinar as contribuições do PIS/Pasep das empresas para o Fundo de Amparo ao Trabalhador (FAT), que paga o seguro-desemprego e o abono salarial, e para o Banco Nacional de Desenvolvimento Econômico e Social (BNDES).

Até 2017, o saque das cotas era permitido quando o trabalhador completasse 70 anos, em caso de aposentadoria e em outras situações específicas. Desde o ano passado, o governo federal flexibilizou o acesso e até setembro pessoas de todas as idades podem retirar o dinheiro.

Em julho, o pagamento foi suspenso para o cálculo do rendimento do exercício 2017-2018. Na primeira etapa do cronograma, encerrada no dia 29 de junho, 1,1 milhão de trabalhadores fizeram o saque, retirando uma soma de R$ 1,5 bilhão. Edição: Graça Adjuto   Fonte:http://agenciabrasil.ebc.com.br/economia/noticia/2018-08/trabalhadores-de-todas-idades-ja-podem-sacar-cotas-do-pispasep

COMPARTILHE NAS SUAS REDES

Facebook
Twitter
LinkedIn
WhatsApp

Usamos cookies para melhorar nossos serviços. Ao continuar a navegar neste site, você concorda em mantê-los de acordo com nossa Política de Privacidade

Exemplos de dívidas:

  • Estabelecimento bancário Comercial
  • Dívidas para pessoas físicas
  • Dívidas para pessoas jurídicas
  • Sociedades de crédito, financiamento e investimento
  • Empréstimos no exterior
  • Outras dívidas

Exemplos de bens e direitos:

  • Prédio residencial
  • Prédio comercial
  • Galpão
  • Apartamento
  • Casa
  • Terreno
  • Sala ou conjunto
  • Construção
  • Benfeitorias
  • Loja
  • Outros bens imóveis
  • Veículo automotor terrestre: caminhão, automóvel, moto etc.
  • Aeronave
  • Embarcação
  • Bem relacionado com o exercício de atividade autônoma
  • Jóia, quadro, objeto de arte, de coleção, antiguidade etc.
  • Linha telefônica
  • Outros bens móveis
  • Ações (inclusive as provenientes de linha telefônica)
  • Quotas ou quinhões de capital
  • Outras participações societárias

Exemplos de ganhos de capital:

  • Bens imóveis.
  • Direitos, bens móveis.
  • Participações societárias
  • Outros

Exemplos de renda não tributável:

  • Bolsa de estudo.
  • Capital de apólices de seguro.
  • Indenizações
  • Lucro na alienação de bens.
  • Lucro e dividendos.
  • Parcela isenta de proventos de aposentadoria.
  • Pensão alimentícia.
  • Rendimento de poupanças.
  • Rendimento de sócio ou titular de microempresa optante pelo simples nacional exceto pro labore, aluguéis e serviços prestados.
  • Heranças.
  • Atividade rural.
  • Imposto sobre a renda de anos anteriores compensado judicialmente.
  • 75% de renda vindas do exterior.
  • Bonificações em ações.
  • Benefícios e reembolso recebidos por ser voluntário da Fifa ou COB.
  • Transferências patrimoniais.
  • Ganhos na bolsa, incluindo ouro.
  • Recuperação de perdas em renda variável.
  • Rendimento bruto até o máximo de 90% da prestação de serviços decorrente de transporte de carga e com trator.
  • Rendimento bruto até o máximo de 40% da prestação de serviços decorrente de transporte de passageiros.
  • Restituição do imposto sobre renda de anos calendário anteriores.
  • Outros

Exemplos de renda sujeita a tributação exclusiva:

  • 13 salario
  • Ganhos de capital na alienação de bens e/ou direitos.
  • Ganhos de capital em moeda estrangeira.
  • Ganhos de capital na alienação de moeda estrangeira em espécie.
  • Ganhos líquidos em renda variável.
  • Rendimentos de aplicações financeiras.
  • Rendimentos recebidos acumuladamente.
  • 13 salario recebido pelos dependentes.
  • Rendimentos recebidos acumuladamente pelos dependentes.
  • Juros sobre capital próprio.
  • Participação nos lucros ou resultados.
  • outros

Quem pode ser declarado como dependente?

  • Cônjuge, Companheiro (a) com quem o contribuinte tenha filho em comum, Companheiro (a) com quem o contribuinte viva há mais de cinco anos;
  • Filho (a) ou enteado (a), até 21 anos de idade, quando incapacitado física ou mentalmente para o trabalho
  • Filho (a) ou enteado (a) universitário ou cursando escola técnica de segundo grau, até 24 anos;
  • Irmão (ã), neto (a) ou bisneto(a), sem arrimo dos pais, de quem o contribuinte detenha a guarda judicial, até 21 anos, ou em qualquer idade, quando incapacitado física ou mentalmente para o trabalho;
  • Irmão (ã), neto (a) ou bisneto (a), sem arrimo dos pais, com idade de 21 anos até 24 anos, se ainda estiver cursando estabelecimento de ensino superior ou escola técnica de segundo grau, desde que o contribuinte tenha detido sua guarda judicial até os 21 anos;
  • Menor pobre até 21 anos que o contribuinte crie e eduque e de quem detenha a guarda judicial;
  • Pais, avós e bisavós que, em 2018, tenham recebido rendimentos, tributáveis ou não, até R$ 22.847,76;
  • Pessoa absolutamente incapaz, da qual o contribuinte seja tutor ou curador;

Acesse Área do Cliente